Ο δείκτης με μια ματιά
Δύο μετρήσεις ανά περιοχή — ζητούμενο ενοίκιο και ζητούμενη τιμή — συν μία τρίτη, το Rent Gap, που θα προσθέσει ο συμπληρωματικός δείκτης. Τα Πατήσια ως παράδειγμα εφαρμογής.
5,0–6,7%
4,5–4,9%
4,0–4,4%
3,3–3,9%
Βασικά ευρήματα
Η Αθήνα είναι από τις πιο πολυσυζητημένες αγορές ακινήτων της Ευρώπης, κι όμως κανείς δεν δημοσιεύει το ενοίκιο σε σχέση με την τιμή για ολόκληρη την πόλη σε επίπεδο γειτονιάς. Αυτός ο δείκτης το κάνει, περιοχή προς περιοχή. Στην Αθήνα, τα υψηλότερα ενοίκια και οι υψηλότερες τιμές δεν συμπίπτουν πλέον γεωγραφικά — και ο χάρτης διαψεύδει το ένστικτο ότι η ακριβή παραλιακή είναι το μέρος όπου ένα διαμέρισμα «βγάζει τα λεφτά του».
Η αγορά της Αθήνας το 2026
Η εικόνα των αποδόσεων στηρίζεται σε μια αγορά που ανεβαίνει ακόμη αλλά ωριμάζει, με επιδεινωμένη προσιτότητα και σταθερή διεθνή ζήτηση — τις συνθήκες που καθιστούν καθοριστική την επιλογή γειτονιάς.
Τα στοιχεία της Τράπεζας της Ελλάδος δείχνουν ότι οι τιμές των διαμερισμάτων συνεχίζουν να ανεβαίνουν — άνοδος 5,2% σε ετήσια βάση στην Αθήνα το πρώτο τρίμηνο του 2026 — ενώ οι τιμές πανελλαδικά έχουν ξεπεράσει σε ονομαστικούς όρους την κορύφωση του 2008. Η προσιτότητα έχει πιεστεί: το ΔΝΤ διαπιστώνει ότι οι τιμές κατοικιών στην Ελλάδα έχουν αυξηθεί περίπου 85% από το 2017, έναντι αύξησης των εισοδημάτων κατά μόλις 47%. Με την ιδιοκατοίκηση εκτός δυνατοτήτων για πολλά νοικοκυριά, η ζήτηση για ενοικίαση παραμένει ισχυρή και οι ξένοι επενδυτές συνεχίζουν να αγοράζουν. Σε αυτό το περιβάλλον, η διαφορά ανάμεσα στις γειτονιές με τις υψηλότερες και τις χαμηλότερες αποδόσεις δεν είναι σφάλμα στρογγυλοποίησης· είναι ένας από τους μεγαλύτερους μοχλούς που αναδεικνύει αυτό το σύνολο δεδομένων.
Γιατί αντέχει το ενοίκιο
Μια υψηλή απόδοση έχει σημασία μόνο αν το ενοίκιο πίσω από αυτήν είναι διατηρήσιμο. Πέντε παράγοντες στηρίζουν τη ζήτηση για ενοικίαση στην Αθήνα, και αρκετοί από αυτούς επιδρούν εντονότερα στις κεντρικές περιοχές που αναδεικνύει ο δείκτης.
Η προσφορά υστέρησε για μια δεκαετία — και τώρα αλλάζει πορεία. Η ολοκλήρωση νέων κατοικιών κινήθηκε πολύ κάτω από τον ρυθμό της προηγούμενης δεκαετίας και το διαθέσιμο προς ενοικίαση απόθεμα παρέμεινε περιορισμένο έως και το 2024· στις αρχές του 2026 η κατασκευαστική δραστηριότητα ανέκαμψε, με τις άδειες και τους όγκους να αυξάνονται με διψήφια ποσοστά σε ετήσια βάση (ΕΛΣΤΑΤ). Η στενότητα της νέας προσφοράς υποχωρεί, αντί να αποτελεί το σταθερό στήριγμα που ήταν κάποτε. Μεγάλο μέρος του πραγματικού περιορισμού αφορά την ποιότητα: ένα μεγάλο απόθεμα κενών κατοικιών, παλαιότερων και μη έτοιμων προς ενοικίαση.
Αρκετές πιέσεις ζήτησης παραμένουν ισχυρές. Η Ελλάδα προσέλκυσε ρεκόρ 37,98 εκατ. αφίξεων εκτός κρουαζιέρας το 2025, και η πίεση της βραχυχρόνιας μίσθωσης στην κατοικία του κέντρου — η Αττική είχε σχεδόν 60.000 καταχωρίσεις βραχυχρόνιας μίσθωσης το 2024 — ήταν τόσο ισχυρή ώστε η κυβέρνηση πάγωσε τις νέες εγγραφές στα τρία κεντρικά δημοτικά διαμερίσματα της Αθήνας έως και το 2026, επαναφέροντας απόθεμα στη μακροχρόνια μίσθωση. Η επιδεινωμένη προσιτότητα κρατά την απόκτηση κατοικίας εκτός δυνατοτήτων για πολλά νοικοκυριά. Ο τουρισμός διαμορφώνει την αγορά, αλλά η συγκεκριμένη συμβολή του στα μακροχρόνια ενοίκια δεν μετράται εδώ.
Συγκοινωνίες και πανεπιστήμια βρίσκονται δίπλα στη ζώνη υψηλών αποδόσεων. Η Γραμμή 4 του Μετρό (Τμήμα Α, 15 σταθμοί, υπό κατασκευή) θα φέρει σταθμό σε έξι από τις 27 περιοχές — Γαλάτσι, Κυψέλη, Εξάρχεια, Κολωνάκι, Ιλίσια και Ζωγράφου. Οι έξι αυτές έχουν μέση μεικτή απόδοση 4,7% έναντι 4,3% για τις υπόλοιπες 21: μια συγκυριακή επικάλυψη, όχι αποδεδειγμένη αιτία. Δύο από τα μεγαλύτερα πανεπιστήμια της πόλης έχουν τις πανεπιστημιουπόλεις τους στου Ζωγράφου και στην οδό Πατησίων, δίπλα σε αρκετές από τις προσιτές κεντρικές περιοχές.
Η απόδοση ενοικίου σε όλη την Αθήνα
Μεικτή απόδοση με βάση τα ζητούμενα ενοίκια, περιοχή προς περιοχή, διατεταγμένη κατά προσέγγιση γεωγραφικά. Τα θερμότερα κελιά αποφέρουν περισσότερα ανά ευρώ· το μοτίβο — ένας «καυτός» κεντρικός πυρήνας που κρυώνει προς τα βόρεια προάστια και την παραλιακή — είναι ορατό με μια ματιά.
Κατάταξη ανά γειτονιά
Οι ίδιες αποδόσεις ως πίνακας κατάταξης. Από την υψηλότερη στη χαμηλότερη, το προβάδισμα της κεντρικής ζώνης — και η υστέρηση των ακριβών προαστίων — δεν περνά απαρατήρητο.
Διαβάστε την κατάταξη ως ζώνες, όχι ως αυστηρή κλίμακα. Πρόκειται για διαμέσους με βάση ζητούμενες τιμές, οπότε οι μικρές διαφορές — ιδίως μέσα στη στενά συγκεντρωμένη ομάδα του 4,0–4,2% — δεν πρέπει να διαβάζονται ως οριστική σειρά. Το βάθος του δείγματος διαφέρει επίσης ανά περιοχή· το επίπεδο αξιοπιστίας δείγματος στην §07 δείχνει ποια στοιχεία φέρουν τη μεγαλύτερη αβεβαιότητα.
Πατήσια, Μεταξουργείο, Κυψέλη, Κέντρο Αθήνας, Εξάρχεια, Γκάζι
Αιγάλεω, Αμπελόκηποι, Ιλίσια, Ζωγράφου
Βύρωνας, Κουκάκι, Γαλάτσι, Νέος Κόσμος, Πειραιάς, Περιστέρι, Παγκράτι, Γλυφάδα, Κηφισιά, Κολωνάκι
Καλλιθέα, Νέα Σμύρνη, Χαλάνδρι, Παλαιό Φάληρο, Νέα Ιωνία, Μαρούσι, Ηλιούπολη
Πλήρη αποτελέσματα — 27 γειτονιές
| Γειτονιά | Ενοίκιο €/τ.μ./μήνα | Πώληση €/τ.μ. | Μεικτή απόδοση | Ενοίκιο / €100.000 | Απόσβεση, έτη | Δείγμα |
|---|---|---|---|---|---|---|
| Πατήσια | 9,6 | 1.719 | 6,7% | €558 | 15 | ● επαρκές |
| Μεταξουργείο | 11,3 | 2.424 | 5,6% | €466 | 18 | ● επαρκές |
| Κυψέλη | 10,0 | 2.170 | 5,5% | €461 | 18 | ● μεγάλο |
| Κέντρο Αθήνας | 14,8 | 3.398 | 5,2% | €436 | 19 | ● μικρό |
| Εξάρχεια | 12,3 | 2.906 | 5,1% | €423 | 20 | ● μεγάλο |
| Γκάζι | 14,1 | 3.416 | 5,0% | €413 | 20 | ● επαρκές |
| Αιγάλεω | 10,6 | 2.573 | 4,9% | €412 | 20 | ● επαρκές |
| Αμπελόκηποι | 12,3 | 3.071 | 4,8% | €401 | 21 | ● μεγάλο |
| Ιλίσια | 12,8 | 3.260 | 4,7% | €393 | 21 | ● επαρκές |
| Ζωγράφου | 11,1 | 2.839 | 4,7% | €391 | 21 | ● μεγάλο |
| Βύρωνας | 10,2 | 2.884 | 4,2% | €354 | 24 | ● μικρό |
| Κουκάκι | 13,4 | 3.826 | 4,2% | €350 | 24 | ● επαρκές |
| Γαλάτσι | 9,6 | 2.744 | 4,2% | €350 | 24 | ● επαρκές |
| Νέος Κόσμος | 11,0 | 3.151 | 4,2% | €349 | 24 | ● επαρκές |
| Πειραιάς | 11,0 | 3.154 | 4,2% | €349 | 24 | ● μεγάλο |
| Περιστέρι | 9,2 | 2.641 | 4,2% | €348 | 24 | ● μικρό |
| Παγκράτι | 12,1 | 3.483 | 4,2% | €347 | 24 | ● μεγάλο |
| Γλυφάδα | 19,0 | 5.669 | 4,0% | €335 | 25 | ● μικρό |
| Κηφισιά | 13,8 | 4.124 | 4,0% | €335 | 25 | ● μικρό |
| Κολωνάκι | 17,9 | 5.391 | 4,0% | €332 | 25 | ● επαρκές |
| Καλλιθέα | 10,6 | 3.253 | 3,9% | €326 | 26 | ● επαρκές |
| Νέα Σμύρνη | 10,7 | 3.332 | 3,9% | €321 | 26 | ● επαρκές |
| Χαλάνδρι | 12,2 | 3.882 | 3,8% | €314 | 27 | ● μικρό |
| Παλαιό Φάληρο | 12,4 | 4.016 | 3,7% | €309 | 27 | ● επαρκές |
| Νέα Ιωνία | 9,7 | 3.217 | 3,6% | €302 | 28 | ● μικρό |
| Μαρούσι | 11,9 | 4.001 | 3,6% | €297 | 28 | ● μικρό |
| Ηλιούπολη | 10,3 | 3.695 | 3,3% | €279 | 30 | ● μικρό |
Μεικτή απόδοση = διάμεσο ζητούμενο ενοίκιο €/τ.μ. × 12 ÷ ζητούμενη τιμή πώλησης €/τ.μ. Ενοίκιο ανά €100.000 = το μηνιαίο ενοίκιο που θα απέδιδε μια αγορά €100.000 στη διάμεση τιμή και το διάμεσο ενοίκιο της περιοχής· έτη απόσβεσης = τα έτη μεικτού ενοικίου που απαιτούνται για να αποπληρωθεί η τιμή αγοράς. Τα ενοίκια προέρχονται από ενεργές αγγελίες της αγοράς και τη δική της βάση δεδομένων της mamaXO (Ιούλ. 2026), με μία εξαίρεση: για το Κέντρο Αθήνας χρησιμοποιείται το διάμεσο ενοίκιο του ευρύτερου κέντρου κατά Indomio, σε αντιστοίχιση με την τιμή Indomio. Τιμές πώλησης: Indomio για τις περιοχές της κεντρικής Αθήνας (Μάιος–Ιούνιος 2026)· xe.gr για τα προάστια (Α΄ τρίμηνο 2026, ≤80 τ.μ.)· Spitogatos για τη Γλυφάδα (Β΄ τρίμηνο 2026). Τα Πετράλωνα παραλείπονται, καθώς δεν υπάρχει αντιστοιχισμένο ζεύγος ενοικίου/τιμής.
Επίπεδα δείγματος. ● μεγάλο — η διάμεσος της περιοχής στηρίζεται σε μεγάλο δείγμα αγγελιών που διατηρήθηκαν στην ανάλυση· ● επαρκές· ● μικρό — το στοιχείο πρέπει να θεωρείται ενδεικτικό και η θέση της περιοχής μέσα στη ζώνη της αβέβαιη. Τα όρια των επιπέδων καθορίζονται στους πάγιους κανόνες (§16) και εφαρμόζονται με τον ίδιο ακριβώς τρόπο σε κάθε έκδοση.
Η απόδοση πέφτει όσο ανεβαίνει η τιμή
Η ομαδοποίηση όλων των περιοχών κατά τιμή αγοράς αναδεικνύει το μοτίβο: όσο φθηνότερη η ζώνη τιμών, τόσο υψηλότερη η μέση μεικτή απόδοση. Και στις 27 περιοχές η σχέση είναι πραγματική και στατιστικά σημαντική — αλλά μέτρια. Ισχυρή τάση, όχι μηχανικός κανόνας.
Σχετικά με τη συσχέτιση. Τα τρία μεγέθη μετρούν την ίδια σχέση με τρεις τρόπους: την κατεύθυνση και την έντασή της (−0,66), το ποσοστό της διακύμανσης που εξηγεί η τιμή (R²) και το πόσο απίθανο είναι το μοτίβο να οφείλεται στην τύχη (p). Η απόδοση είναι το ενοίκιο διά της τιμής, οπότε κάποια αντίστροφη σχέση αναμένεται εκ κατασκευής· τα μεγέθη περιγράφουν το παρατηρούμενο μοτίβο, όχι έναν ανεξάρτητο αιτιώδη μηχανισμό. Η προσιτή ζώνη τιμών υπεραποδίδει έναντι της ακριβής ζώνης τιμών κατά περίπου 1,1 ποσοστιαίες μονάδες, δηλαδή περίπου 29% περισσότερο εισόδημα ανά ευρώ, μεικτά, με βάση ζητούμενες τιμές, προ εξόδων.
Εκεί όπου τιμή και ενοίκιο διαφωνούν
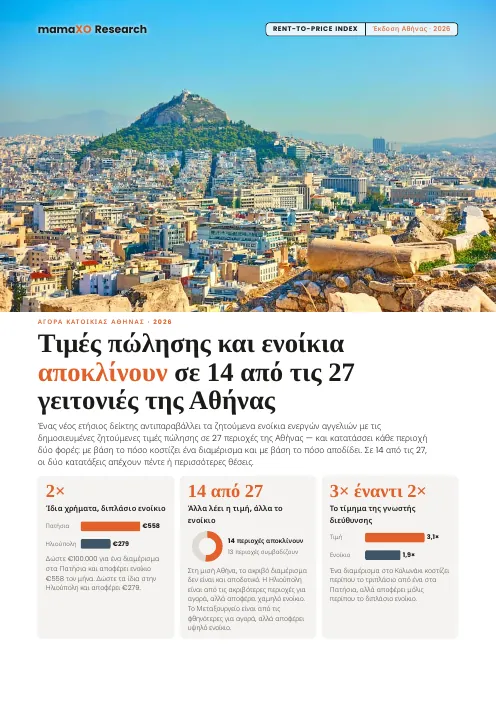
Αν βάλει κανείς τις 27 περιοχές στη σειρά δύο φορές — μία από την ακριβότερη προς τη φθηνότερη για αγορά και μία από το υψηλότερο προς το χαμηλότερο ενοίκιο — τότε, σε μια αγορά όπου τα διαμερίσματα θα αποτιμώνταν αποκλειστικά με βάση το ενοίκιο που αποφέρουν, κάθε περιοχή θα βρισκόταν στην ίδια θέση και στις δύο λίστες. Σε 14 από τις 27 απέχουν πέντε ή περισσότερες θέσεις. Αυτό είναι το εύρημα της παρούσας έκδοσης: όχι ότι οι φθηνές περιοχές αποδίδουν περισσότερο, αλλά ότι στη μισή Αθήνα η τιμή ενός διαμερίσματος και το ενοίκιο που πιάνει έχουν αποκλίνει.
Η τιμή έχει τρέξει μπροστά από το ενοίκιο
Το ενοίκιο έχει τρέξει μπροστά από την τιμή
Κανόνας διατύπωσης. «Η τιμή έχει τρέξει μπροστά από το ενοίκιο», ποτέ «υπερτιμημένη»: πρόκειται για περιγραφή ενός στιγμιότυπου, όχι για πρόβλεψη ότι οι αποκλίσεις θα κλείσουν. Οι κατατάξεις ακολουθούν τη μέθοδο κατάταξης με ισοβαθμίες (competition ranking) (οι ισόβαθμες περιοχές μοιράζονται την υψηλότερη θέση). Η Ηλιούπολη και το Μεταξουργείο είναι τα δύο άκρα — 13 και 11 θέσεις αντίστοιχα — και τα δύο στηρίζονται στα ίδια δεδομένα με βάση ζητούμενες τιμές όπως και ο υπόλοιπος δείκτης.
Προφίλ περιοχών
Οι αριθμοί γίνονται πιο κατανοητοί δίπλα στις ιστορίες πίσω από αυτούς. Δέκα γειτονιές — από την κεντρική ζώνη με τις υψηλότερες αποδόσεις έως τις διευθύνσεις κύρους στο άλλο άκρο — δείχνουν γιατί η κατάταξη διαμορφώνεται έτσι.
Λαϊκή, έντονα πολυπολιτισμική περιοχή στο βόρειο άκρο του κέντρου, με μερικές από τις χαμηλότερες τιμές ανά τ.μ. της μελέτης — και με ανάμεικτη φήμη, που μπορεί να παρατείνει τον χρόνο εκμίσθωσης και να επηρεάσει τη ζήτηση από ενοικιαστές. Η υψηλή απόδοση που καταγράφεται αντανακλά φθηνό απόθεμα, όχι εύκολη εκμίσθωση· για τον αγοραστή, ανταμείβει τη γνώση της τοπικής αγοράς.
Εναλλακτική περιοχή δίπλα στο κέντρο, με έντονη καλλιτεχνική παρουσία, που εδώ και χρόνια προβάλλεται ως το «επόμενο Ψυρρή». Η μεγαλύτερη απόκλιση του δείκτη με το ενοίκιο να τρέχει μπροστά από την τιμή: τρίτη φθηνότερη για αγορά, στο μέσο του πίνακα στο ενοίκιο.
Πυκνοκατοικημένη, πολυπολιτισμική και σε ταχεία αναγέννηση, γνωστή για τη σκεπαστή αγορά της και τις μεσοπολεμικές πολυκατοικίες της. Μία από τις πιο χαρακτηριστικές ιστορίες εξευγενισμού της Αθήνας και το μεγαλύτερο δείγμα του δείκτη.
Το ευρύτερο κέντρο — Σύνταγμα, Ομόνοια και οι γύρω δρόμοι — και όχι ο ακριβός ιστορικός πυρήνας. Τα ενοίκια είναι σταθερά· οι τιμές αγοράς βρίσκονται σαφώς χαμηλότερα από το ιστορικό κέντρο και τα βόρεια προάστια. Μικρό δείγμα· να διαβάζεται μέσα στη ζώνη του.
Ιστορικά μποέμ και περιτριγυρισμένη από το Πολυτεχνείο και πανεπιστημιακές σχολές, με βαθιά φοιτητική ζήτηση όλο τον χρόνο. Σταθμός της Γραμμής 4 του Μετρό βρίσκεται υπό κατασκευή.
Η πρώην βιομηχανική περιοχή γύρω από τον Κεραμεικό και την Τεχνόπολη, σήμερα μία από τις πιο ζωντανές περιοχές νυχτερινής ζωής της Αθήνας. Τα ενοίκια είναι υψηλά, αλλά οι τιμές πώλησης έχουν ανέβει στο μεσαίο εύρος του κέντρου, οπότε η απόδοση βρίσκεται πλέον στο μέσο του πίνακα και όχι στην κορυφή.
Η πιο αριστοκρατική κεντρική διεύθυνση της πόλης. Τα ενοίκια είναι από τα υψηλότερα που καταγράφονται, αλλά οι εξίσου υψηλές τιμές αγοράς συμπιέζουν την απόδοση — κύρος και εισόδημα σπάνια συμπίπτουν.
Η ναυαρχίδα της Αθηναϊκής Ριβιέρας: ακριβή παραλιακή αγορά με έμφαση στον τρόπο ζωής, με υψηλά ενοίκια αλλά τιμές αγοράς στην απόλυτη κορυφή της μελέτης. Ταιριάζει περισσότερο σε μια λογική υπεραξίας και τρόπου ζωής παρά εισοδήματος.
Καθιερωμένο, περιζήτητο βόρειο προάστιο και επιχειρηματικός κόμβος. Σταθερά ενοίκια πάνω σε υψηλές τιμές αγοράς — η αντεστραμμένη εικόνα του προσιτού κέντρου.
Άνετο, οικογενειακό νότιο προάστιο στους πρόποδες του Υμηττού. Σταθερά ενοίκια, αλλά η χαμηλότερη απόδοση της μελέτης και η μεγαλύτερη απόκλιση με την τιμή να τρέχει μπροστά από το ενοίκιο: οι τιμές αντανακλούν ζήτηση για ποιότητα ζωής περισσότερο παρά τα οικονομικά της ενοικίασης.
Αποδόσεις όπως υπολογίζονται στην παρούσα μελέτη (μεικτές, με βάση ζητούμενες τιμές). Οι περιγραφές των γειτονιών αποτελούν ποιοτικό πλαίσιο και δεν αποτελούν επενδυτική συμβουλή.
Πώς συγκρίνονται τα ευρήματα με άλλα δεδομένα
Δύο επίπεδα ελέγχου: μεταφέρθηκαν σωστά τα δεδομένα των πλατφορμών αγγελιών, και συμφωνούν τα ευρήματα με πηγές εκτός του υπολογισμού;
Οι τιμές πώλησης για την κεντρική Αθήνα προέρχονται από τα δημοσιευμένα στοιχεία ανά περιοχή της Indomio (Μάιος–Ιούνιος 2026) και οι προαστιακές από το xe.gr (Α΄ τρίμηνο 2026)· οι περισσότερες συμφωνούν με την πηγή μέχρι το τελευταίο ευρώ. Αυτό επιβεβαιώνει ότι τα δεδομένα μεταφέρθηκαν πιστά — έλεγχος συνέπειας των δεδομένων εισόδου, όχι ανεξάρτητη τιμή. Τα ενοίκια προέρχονται από ενεργές αγγελίες της αγοράς και τη δική της βάση δεδομένων της mamaXO.
Τα ενοίκια του δείκτη — που συλλέγονται ανεξάρτητα από τις πηγές τιμών — ακολουθούν τα δημοσιευμένα ενοίκια ανά ζώνη του Spitogatos (Βόρεια Αθήνα ~€11,4/τ.μ. έναντι €11,5/τ.μ.). Ο Global Property Guide τοποθετεί την Αθήνα στο 5,5% περίπου μεικτά και την Ελλάδα στο 4,38%· ανεξάρτητες έρευνες ανά γειτονιά φέρνουν τα Πατήσια και την Κυψέλη στην κορυφή του πίνακα της Αθήνας, το ίδιο γενικό μοτίβο με τον παρόντα δείκτη, με τις απόλυτες αποδόσεις της mamaXO στο ίδιο ή χαμηλότερο επίπεδο από αυτές τις πηγές.
Όπου οι πηγές διαφέρουν. Ανάλυση για την επενδυτική μετανάστευση (IMI Daily) κατατάσσει τον Πειραιά μεταξύ των κεντρικών περιοχών με ισχυρές αποδόσεις· ο παρών δείκτης τοποθετεί τον Πειραιά στο μέσο του πίνακα, στο 4,2%. Η διαφορά αντανακλά τους ορισμούς των ζωνών και τις περιόδους αναφοράς, και είναι το είδος της διαφωνίας που ένας πίνακας πηγών τιμών ανά περιοχή (προγραμματισμένος για την επόμενη έκδοση) προορίζεται να επιλύσει. Η μελέτη την καταγράφει αντί να την εξομαλύνει.
Πρόκειται για εξωτερική επιβεβαίωση και συγκριτική αξιολόγηση — όχι για ανεξάρτητο επανυπολογισμό — και δεν συνεπάγεται συνεργασία ή έγκριση από τους αναφερόμενους οργανισμούς. Τα πλήρη URL των πηγών βρίσκονται στην §17.
Είναι ελκυστική η απόδοση;
Ένα ποσοστό 4–6% λέει λίγα χωρίς μέτρο σύγκρισης. Σε σύγκριση με τις αποδόσεις που έχει εναλλακτικά στη διάθεσή του ένας Έλληνας επενδυτής — και με άλλες ευρωπαϊκές αγορές — η κεντρική ζώνη ξεχωρίζει.
Η κεντρική ζώνη της Αθήνας — Πατήσια, Μεταξουργείο, Κυψέλη και Εξάρχεια, με μέσο όρο περίπου 5,7% μεικτά — αποδίδει σαφώς περισσότερο από το ελληνικό 10ετές ομόλογο (περίπου 3,8%) και περίπου το πενταπλάσιο μιας προθεσμιακής κατάθεσης νοικοκυριών ενός έτους (περίπου 1,1%). Ξεπερνά τους εθνικούς μέσους όρους της Γερμανίας, της Πορτογαλίας και της Ελλάδας συνολικά· μόνο η Ισπανία σημειώνει υψηλότερη επίδοση μεταξύ των αγορών που παρουσιάζονται. Το εισόδημα από ακίνητα δεν είναι χωρίς κίνδυνο, αλλά ως γενικό μέτρο σύγκρισης εισοδήματος οι κεντρικές περιοχές εμφανίζονται ελκυστικές σε μεικτή βάση.
Σημείωση συγκρισιμότητας. Τα μεγέθη για την Αθήνα είναι μεικτές αποδόσεις ενοικίου — πριν από κενά διαστήματα, διαχείριση, φόρους, συντήρηση και έξοδα συναλλαγής· οι αποδόσεις ομολόγου και κατάθεσης είναι ουσιαστικά καθαρές. Η διαφορά πρέπει να διαβάζεται ως ένδειξη κατεύθυνσης, όχι ως σύγκριση καθαρών αποδόσεων. Μια εικόνα καθαρών αποδόσεων, μετά τα έξοδα, προγραμματίζεται για μελλοντική έκδοση.
Τάσεις και προκλήσεις
Πέντε δυνάμεις καθορίζουν πώς κερδίζονται αυτές οι αποδόσεις — και τι πρέπει να σταθμίσει ένας επενδυτής πριν κινηθεί.
Τι σημαίνει για τους επενδυτές
Για όποιον εξετάζει την αγορά ακινήτου προς εκμίσθωση στην Αθήνα, η τοποθεσία δεν είναι απλώς ζήτημα κύρους — είναι ο καθοριστικός παράγοντας της απόδοσης εισοδήματος. Τα δύο ένστικτα της αγοράς τραβούν προς αντίθετες κατευθύνσεις: το αντανακλαστικό του «έξυπνου χρήματος» δείχνει προς την ακριβή παραλιακή, ενώ η επιλογή που μεγιστοποιεί το εισόδημα βρίσκεται στο προσιτό, αναγεννώμενο κέντρο.
Ο Rent Gap Index — μέτρηση σε εξέλιξη
Κάθε αριθμός απόδοσης σε αυτή την έκθεση, όπως και σε κάθε άλλο δείκτη για την Αθήνα, βασίζεται σε ζητούμενα ενοίκια. Το ζητούμενο δεν είναι συμφωνημένο. Η mamaXO διαχειρίζεται εκατοντάδες μισθώσεις, με ταχέως αυξανόμενο χαρτοφυλάκιο, για Έλληνες και ξένους ιδιοκτήτες — και έτσι βλέπει τι πραγματικά υπογράφουν οι ενοικιαστές, πόσο καιρό περιμένει ένα διαμέρισμα και τι κλείνει τη συμφωνία. Αυτή η γνώση γίνεται ο Rent Gap Index: πόσο κάτω από το διαφημιζόμενο ενοίκιο υπογράφουν πραγματικά οι ενοικιαστές, περιοχή προς περιοχή — μοναδική πληροφορία για ιδιοκτήτες και επενδυτές.
Για κάθε μονάδα: το πρώτο ζητούμενο ενοίκιο κατά την ανάρτηση της αγγελίας, το ενοίκιο συμβολαίου κατά την υπογραφή, οι ημέρες από την ανάρτηση έως την υπογραφή και τυχόν παραχωρήσεις (δωρεάν εβδομάδες, μειωμένη εγγύηση, συμπεριλαμβανόμενες δαπάνες). Τα στοιχεία συγκεντρώνονται πρώτα στις τέσσερις ζώνες απόδοσης και στη συνέχεια ανά περιοχή, μόλις κάθε περιοχή συμπληρώσει το ελάχιστο μέγεθος δείγματος.
Τα αρχεία της ίδιας της mamaXO από την αγγελία έως τη μίσθωση, διευρυμένα με συνεργαζόμενα μεσιτικά γραφεία που συνεισφέρουν ανωνυμοποιημένα στοιχεία υπογεγραμμένων μισθώσεων με κοινή μέθοδο, με αντάλλαγμα την ονομαστική μνεία τους ως συνεισφερόντων στον δείκτη. Μόνο συγκεντρωτικά στοιχεία· κανένα μεμονωμένο συμβόλαιο δεν δημοσιεύεται ποτέ.
Η συλλογή ξεκίνησε με την παρούσα έκδοση. Στόχος είναι μια πρώτη μέτρηση σε επίπεδο ζώνης το 2027· οι μετρήσεις σε επίπεδο περιοχής ακολουθούν όσο το επιτρέπουν τα δείγματα. Και οι δύο δείκτες δημοσιεύονται μία φορά τον χρόνο.
Πάγιοι κανόνες του δείκτη
Οι κανόνες αυτοί είναι σταθεροί, ώστε κάθε έκδοση να είναι συγκρίσιμη με την παρούσα. Προσθήκες επιτρέπονται· επαναπροσδιορισμοί όχι.
Γνωστοί περιορισμοί. Οι αποδόσεις συνδυάζουν το διάμεσο ζητούμενο ενοίκιο με τη διάμεση ζητούμενη τιμή πώλησης ανά περιοχή· ο λόγος διαμέσων δεν ταυτίζεται με τη διάμεση απόδοση των επιμέρους ακινήτων, και τα δείγματα ενοικίων και πωλήσεων δεν είναι αντιστοιχισμένα ως προς εμβαδόν, ηλικία ή κατάσταση. Οι ζητούμενες τιμές πώλησης συνήθως υπερβαίνουν τις τιμές των πραγματοποιημένων συναλλαγών, γεγονός που μπορεί να διογκώνει τον παρονομαστή· τα ζητούμενα ενοίκια μπορεί να διαφέρουν από τα ενοίκια συμβολαίου, επομένως η καθαρή κατεύθυνση της μεροληψίας δεν μπορεί να προσδιοριστεί χωρίς δεδομένα πραγματοποιημένων συναλλαγών — που είναι ακριβώς το αντικείμενο της §15. Τα στατιστικά τιμής–απόδοσης στην §08 είναι ο συντελεστής Pearson r (δίπλευρο p) και η συσχέτιση κατάταξης Spearman επί μη στρογγυλοποιημένων αποδόσεων, με R² = r². Οι περιοχές με μικρό δείγμα φέρουν μεγαλύτερη αβεβαιότητα από όση υποδηλώνει ένας μεμονωμένος δημοσιευμένος αριθμός.
Πηγές δεδομένων και σημειώσεις
- Σύνολο δεδομένων ενοικίων — ενεργές αγγελίες της αγοράς και η δική της βάση δεδομένων της mamaXO (κύρια πηγή ενοικίων της παρούσας μελέτης) — διάμεσο ζητούμενο ενοίκιο μακροχρόνιας μίσθωσης ανά γειτονιά της Αθήνας, συλλογή Ιούλιος 2026
https://mamaxo.com - Indomio — δημοσιευμένες ζητούμενες τιμές πώλησης ανά περιοχή και υποπεριοχή της Αθήνας, Μάιος–Ιούνιος 2026
https://www.indomio.gr/ - xe.gr — Real Estate Market Trends — ζητούμενες τιμές πώλησης ανά περιοχή και κατηγορία εμβαδού (≤80 τ.μ.), Α΄ τρίμηνο 2026
https://www.xe.gr/en/property/real-estate-market-trends-in-greece - Spitogatos — Property Index — δημοσιευμένες ζητούμενες τιμές πώλησης και ενοικίασης ανά περιοχή και ζώνη
https://www.spitogatos.gr/en/property-index - Τράπεζα της Ελλάδος — Δείκτης Τιμών Κατοικιών — Α΄ τρίμηνο 2026 (Αθήνα +5,2% σε ετήσια βάση)· ετήσιες μεταβολές τιμών αστικών κατοικιών 2019–2025
https://www.bankofgreece.gr/en/statistics/real-estate-market - Τράπεζα της Ελλάδος — εισερχόμενη ταξιδιωτική κίνηση 2025 — 37,98 εκατ. αφίξεις εκτός κρουαζιέρας (+5,6%)
https://www.bankofgreece.gr/en/statistics/external-sector/balance-of-payments - Διεθνές Νομισματικό Ταμείο (ΔΝΤ) — τιμές κατοικιών έναντι εισοδημάτων στην Ελλάδα από το 2017
https://www.imf.org/en/Countries/GRC - Ελληνική Στατιστική Αρχή (ΕΛΣΤΑΤ) — στατιστικές οικοδομικών αδειών 2024 έως Α΄ τρίμηνο 2026· κενές κατοικίες Απογραφής 2021 (Δήμος Αθηναίων 117.137 / 26,8%)
https://www.statistics.gr - Υπουργείο Μετανάστευσης και Ασύλου — αιτήσεις άδειας διαμονής επενδυτή (Golden Visa) και εκκρεμείς αιτήσεις, 2024–2025
https://migration.gov.gr/en/ - Global Property Guide — Ελλάδα — ανεξάρτητα σημεία αναφοράς για τις τιμές και τις μεικτές αποδόσεις στην Αθήνα· εθνικές αποδόσεις ευρωπαϊκών χωρών 2025–26
https://www.globalpropertyguide.com/europe/greece/price-history - IMI Daily (Investment Migration Insider) — ανάλυση αποδόσεων ενοικίου ανά περιοχή, 2026 (ανεξάρτητη επιβεβαίωση)
https://www.imidaily.com/ - Trading Economics / Τράπεζα της Ελλάδος — απόδοση ελληνικού 10ετούς κρατικού ομολόγου (~3,8%) και επιτόκιο προθεσμιακών καταθέσεων νοικοκυριών διάρκειας ενός έτους (~1,1%), Ιούλ. 2026
https://tradingeconomics.com/greece/government-bond-yield - STASY / Ελληνικό Μετρό — Γραμμή 4 του Μετρό της Αθήνας, Τμήμα Α — 15 σταθμοί, 12,8 χλμ.· επίσημος στόχος ολοκλήρωσης τέλη 2029
https://www.stasy.gr/en/company/future-projects/ - Εγγραφές φοιτητών (ΕΚΠΑ· ΕΜΠ) — ΕΚΠΑ 68.000+ φοιτητές· ΕΜΠ ~10.000· πανεπιστημιουπόλεις στου Ζωγράφου και στην οδό Πατησίων
https://en.uoa.gr/students - Numbeo — τιμές αγοράς στο κέντρο, ευρωπαϊκές πρωτεύουσες, 2025 (μόνο για πλαίσιο)
https://www.numbeo.com/property-investment/
Μεικτή απόδοση ενοικίου = διάμεσο ζητούμενο ενοίκιο × 12 ÷ ζητούμενη τιμή πώλησης ανά τ.μ. Τα μεγέθη βασίζονται σε ζητούμενες τιμές και αντιπροσωπεύουν μεικτή απόδοση· τρεις πηγές τιμών πώλησης με διαφορετικές μεθόδους σημαίνουν ότι η γενική εικόνα από τις υψηλές προς τις χαμηλές αποδόσεις είναι συνεπής, ενώ η ακριβής σειρά μεταξύ περιοχών με κοντινές τιμές είναι ενδεικτική. Συλλογή Ιούλιος 2026. Προτιμώνται κρατικές και θεσμικές πηγές έναντι ιδιωτικού σχολιασμού. Η παρούσα έκθεση παρέχεται μόνο για ενημέρωση και δεν αποτελεί επενδυτική συμβουλή.